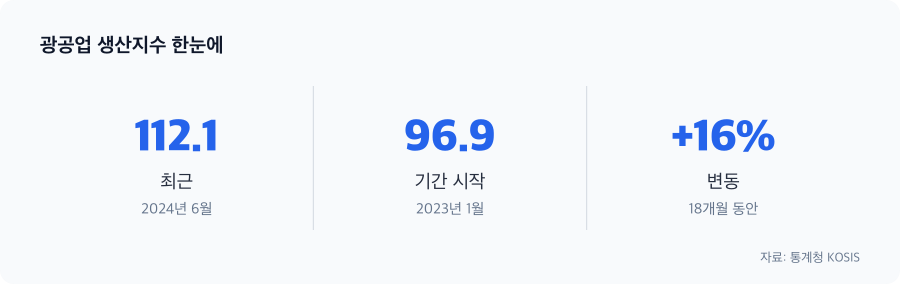
2023년 초 96.9에서 2024년 6월 112.1로 뛰었던 한국 광공업이 이제 110~124 사이를 맴돌고 있습니다. 3년을 돌아보니, 초기의 강한 회복은 일시적 정책 효과였고, 2024년 중반 이후는 완전히 다른 산업 구조가 작동 중입니다.
성장에서 변동으로, 광공업의 구간 전환
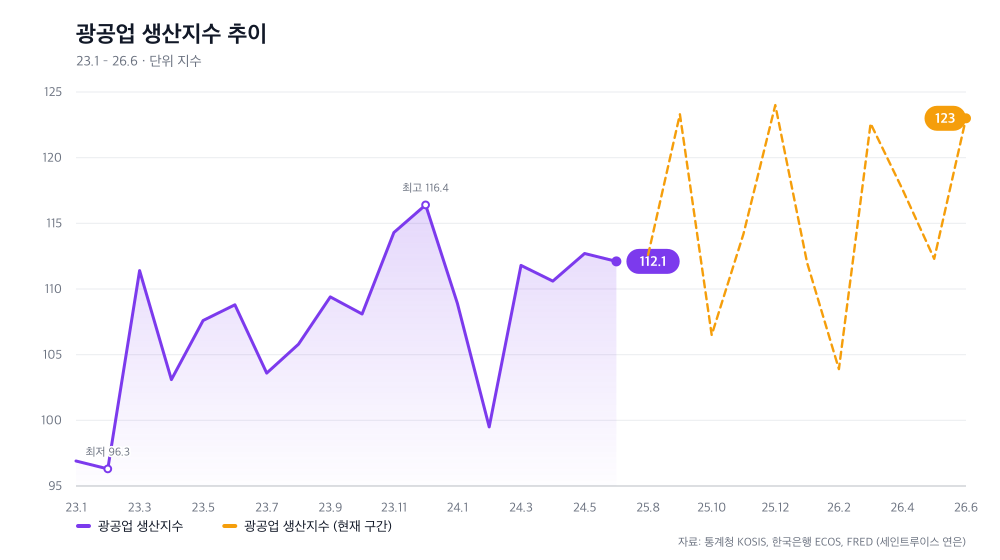
2023년 1월부터 2024년 6월까지 광공업 생산지수는 96.9에서 112.1로 올랐습니다. 15.2포인트 상승이니 꽤 강한 회복처럼 보입니다. 그런데 2024년 7월 이후 지금까지 2년 가까이, 광공업은 110~123 범위에서만 오르내리고 있습니다.
이 변동폭은 무시할 수 없습니다. 2024년 5월 112.7에서 출발한 지수가 2년간 120을 넘기지 못한 채 108~124 사이를 진동한다는 것은, 처음 몇 개월의 상승과는 완전히 다른 국면이 시작됐다는 신호입니다. 가장 최근 2026년 6월도 123에 불과합니다.
산업이 성장하던 시기는 끝나고, 이제 일정 수준에서의 ‘변동’이 산업의 새로운 상태가 됐다는 뜻입니다. 그렇다면 초기 상승은 무엇이었을까요?
초기 회복을 견인한 것은 정책 부양과 기저효과였다
2023년 초부터 2024년 중반까지의 상승을 자세히 보면, 특정 월들의 급등이 눈에 띕니다. 2023년 3월 111.4, 11월 114.3, 12월 116.4처럼 특정 시점에 지수가 크게 뛰어올랐습니다. 이는 기저효과(작년 같은 달이 부진했기 때문에 올해가 상대적으로 높게 보이는 현상)와 정부의 구조 조정 지원, 수출 회복 기대가 겹친 결과로 보입니다.
2024년 1~6월도 대체로 110을 웃도는 수준을 유지했습니다. 그 시점에서는 이 상승이 계속될 거라고 예상하는 게 자연스러웠을 겁니다. 하지만 2024년 중반을 지나면서 상황이 달라집니다.
이제 질문을 바꿔야 합니다. 왜 2024년 하반기 이후 성장이 멈췄을까요?
수출 부진의 본격화, 그리고 계절성 악화의 신호
2025년 이후의 데이터는 더욱 명확한 패턴을 보여줍니다. 2025년 2월과 2026년 2월이 모두 103.9로 정확히 같은 수준입니다. 2월이 반복해서 저점을 기록한다는 것은 단순한 계절 변동이 아니라, 수출 의존도가 높은 산업의 구조적 약화를 시사합니다.
반면 2025년 12월(124), 2026년 3월(122.6), 2026년 6월(123)처럼 특정 월에만 고점이 집중됩니다. 이는 연중 대부분은 약세를 유지하되, 특정 수주나 납기 시점에서만 일시적으로 생산이 급증하는 패턴입니다. 반도체·자동차 같은 주요 수출 업종이 주문 변동성에 민감해졌다는 의미입니다.
2024년 중반 이후 원달러환율이 1,365원에서 1,380원으로 오르고, 미국 실업률이 3.9%에서 4.1%로 높아진 것도 이 시기와 겹칩니다. 글로벌 경기 둔화가 한국의 수출형 제조업에 직격탄을 날렸다는 뜻입니다.
안정화는 회복이 아니라 낮은 수준의 새 균형이다
2023년 초 96~97 대비로는 현재 수준(110~123)이 상승 상태입니다. 하지만 2024년 중반 기준으로 보면, 광공업은 지난 2년간 성장하지 못했습니다. 112에서 112~113 사이를 맴돌고 있을 뿐입니다.
이 상태가 중요한 이유는, 그동안 많은 중소 협력사와 소상공인들이 2024년 상반기의 수익성을 기준으로 설비 확충이나 인력 투자를 결정했기 때문입니다. 그 후 2년간 기대했던 성장이 오지 않자, 채산성이 악화된 업체들이 지금 재정 압박을 받고 있습니다.
광공업의 ‘안정화’는 경제 전체 입장에서는 좋은 신호로 들릴 수 있지만, 매출 성장을 믿고 빚을 진 업체들 입장에서는 구조적 손실이 누적되고 있다는 뜻입니다.
지금부터 필요한 것은 과거 기준이 아닌 새 현실의 인정
2년간의 변동 범위가 110~124로 수렴되었다는 것은, 시장이 이 수준을 새로운 평형점으로 받아들였다는 신호입니다. 2024년 중반의 112~113은 더 이상 ‘낮은 상태’가 아니라, 앞으로의 기준 수준이 되어야 합니다.
중소 협력사나 자영업을 경영하는 사람들이 지금 해야 할 일은, 2024년 상반기의 성장 시나리오를 놓고 아쉬워하는 대신, 현재의 110~123 범위를 새로운 사업 환경으로 받아들이는 것입니다. 이 범위 내에서 원가를 낮추고 고정비를 조정하며, 추가 성장은 별도의 신사업이나 수출처 다각화로 찾아야 합니다.
2024년 중반의 수준으로 돌아가기를 기다리는 것보다, 현재를 정상으로 재정의하고 그에 맞춰 경영 전략을 재편하는 기업과 사업가가 다음 사이클을 주도할 것입니다.
자료: 통계청 KOSIS · 한국은행 ECOS · FRED (세인트루이스 연은)
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.