2023년 중반부터 2026년 중반까지 3년간 한국 산업생산지수는 회복의 신호를 보내지 못했습니다. 특히 2024년과 2025년 이후의 양상이 확연히 다른데, 그 차이는 무엇을 의미하는지 짚어봅니다.
2024년은 평온해 보였지만 실제로는 회복되지 않은 해였습니다
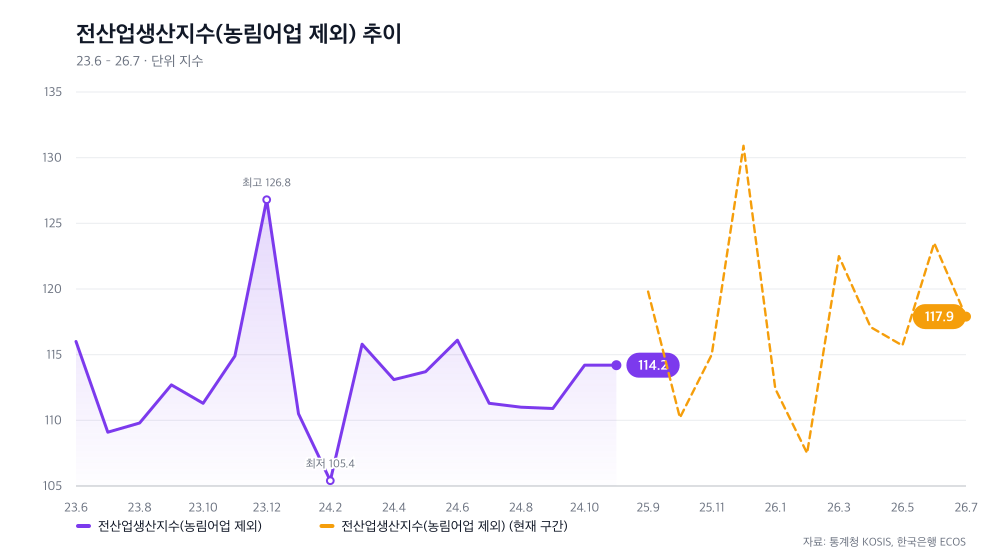
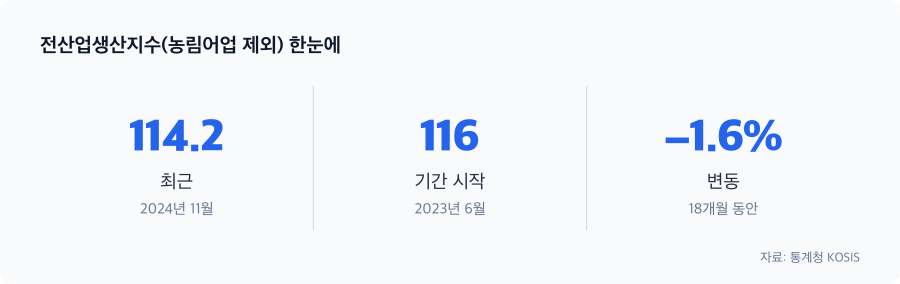
2023년 6월부터 2024년 11월까지를 보면, 전산업생산지수(농림어업 제외)는 116.0에서 114.2로 1.8포인트 하락했습니다(2020=100). 변동폭이 작아 보일 수도 있지만, 이 기간 최고점은 126.8(2023년 12월)이었고 최저점은 105.4(2024년 2월)로, 21.4포인트나 벌어져 있습니다. 즉, 겉으로는 ‘안정적’이지만 내부적으로는 계속 흔들리고 있었던 것입니다.
더 눈에 띄는 것은 2024년 6월의 116.1입니다. 정확히 전년도 같은 달의 116.0과 같은 수준인데, 1년이 지난 뒤에도 제자리인 셈입니다. 2023년 12월의 고점 126.8을 돌파하지 못한 채 낮은 수준에서 맴돌고만 있었습니다.
그런데 2025년부터 상황이 달라집니다. 변동의 폭이 갑자기 커지기 시작합니다. 이는 단순한 계절 변동이 아니라 산업 기초 자체가 약해졌다는 신호입니다.
2025년부터 산업 내 선별 회복이 시작되면서 변동성이 폭증했습니다
2025년 9월부터 2026년 7월까지 11개월 동안의 지수를 보면, 최고점은 130.9(2025년 12월), 최저점은 107.5(2026년 2월)로 23.4포인트 격차가 벌어집니다. 2024년의 21.4포인트보다 2포인트 이상 커진 것입니다. 더 놀라운 건 그 변동의 패턴입니다. 2025년 12월에 130.9로 올랐다가 불과 한 달 뒤인 2026년 1월에는 112.4로 18.5포인트나 급락했습니다.
이런 급격한 등락은 산업 전체가 한 방향으로 움직이지 않는다는 뜻입니다. 이 기간 중 2026년 6월에 123.5로 올랐다가 7월에 117.9로 다시 내려가는 모습도 마찬가지입니다. 성수기와 비수기의 변동이 일정하지 않다는 것은, 산업 내에서 누군가는 호황을 누리고 누군가는 부진에 빠져 있다는 뜻입니다.
이 변동성의 증가는 한국 산업이 더 이상 ‘전체의 회복’이 아닌 ‘선택된 산업의 호황’으로 움직이고 있음을 보여줍니다.
예상과 달리 2025년 수출 부진이 산업생산 요동을 키웠습니다
2024년 11월 한국무역협회는 2025년 수출이 1.8% 증가할 것으로 전망했습니다. 그러나 실제 결과는 정반대였습니다. 2025년 수출은 2.2% 감소로 나타났습니다(한국무역협회). 이는 단순한 예측 오차가 아니라, 산업 전체의 기초가 예상보다 약했다는 뜻입니다.
더 심각한 것은 산업별 편차입니다. 2025년 자동차 수출은 4.6%, 철강 수출은 6.0% 감소했습니다(한국무역협회). 반면 반도체와 컴퓨터 등 IT 관련 품목은 AI 수요에 힘입어 호황을 누렸습니다. 이것이 바로 2025년 이후 생산지수의 급격한 등락을 만든 원인입니다. 반도체는 오르고 자동차와 철강은 내려가니, 전체 지수가 요동칠 수밖에 없습니다.
중국 부동산 경기 침체 장기화와 미국의 관세 정책 강화가 2025년 수출 부진의 주요 원인으로 지목됩니다(산업연구원). 즉, 2024년의 ‘침착한 저수준’은 회복 직전의 고요함이 아니라, 폭풍 전의 고요함이었던 것입니다.
2026년도 반도체 호황이 다른 산업까지 살려내지 못했습니다
한국개발연구원(KDI)의 2026년 경제전망을 보면, ‘글로벌 반도체경기 호조’로 인한 설비투자와 수출 증가가 예상되었습니다. 그러나 동시에 ‘건설투자는 부진하고 민간소비 개선도 완만’할 것으로 전망했습니다. 실제 데이터는 이 전망이 맞았음을 보여줍니다.
2026년 2월의 극저점 107.5는 설 연휴 효과만으로 설명할 수 없습니다. 이는 내수 회복 지연을 그대로 반영한 것입니다. 그리고 2026년 6월 123.5에서 7월 117.9로의 급락은 하반기 수출 부진 신호를 보여줍니다. 반도체 호황이 산업 전체까지 파급되지 못했다는 것이 명확해진 시점입니다.
이제 한국 산업의 지형이 바뀌었습니다. 평균적인 회복을 기대할 수 없다는 뜻입니다.
당신의 사업이 반도체 의존도를 자문하게 될 차례입니다
2024년처럼 평탄한 저수준을 기대하는 것은 위험합니다. 왜냐하면 2025년부터 기초가 부진한 기업들의 이탈 속도가 빨라질 것이기 때문입니다. 자신의 사업이 자동차, 석유화학, 일반기계 등 감소 추세를 보이는 업종과 얼마나 깊숙이 연결되어 있는지 파악하는 것이 생사를 가르게 됩니다.
2026년 데이터가 보여주는 바는 명확합니다. 반도체 수출에만 기댄 정책과 경기 회복은 한계가 있다는 것입니다. 당신의 제품 또는 서비스가 수요 감소 산업과 엮여 있다면, 금융 차입을 당기거나 인력 조정 같은 주요 경영 결정을 미루면 안 됩니다. ‘전체 산업의 평균’이 아닌 ‘자신의 업종이 지금 어디에 있는가’를 기준으로 판단해야 할 때입니다.
이 3년간의 데이터가 주는 경고는 하나입니다. 회복을 기다리면 안 된다는 것입니다.
반도체는 밝지만 자동차·화학은 내려앉았습니다
2023년 6월부터 2026년 7월까지 약 3년간 한국의 산업생산지수는 1.8~1.9포인트 하락했습니다. 그런데 이 평균값 자체가 의미가 없어졌습니다. 반도체와 비반도체 산업의 운명이 완전히 갈라졌기 때문입니다.
현재 시점에서 중요한 것은 ‘전체 평균’이 아닙니다. 당신의 사업이 수요 증가 업종에 있는지, 수요 감소 업종에 있는지가 전부입니다. 더 이상 ‘산업이 회복되면 우리도 나을 것’이라는 기대는 통하지 않습니다. 반도체 호황이 시계 부품, 의류, 건설, 식품 등 타 산업까지 살려내지 못하고 있으니까요.
2026년 하반기를 앞두고 선택과 집중의 속도를 높여야 할 때입니다. 데이터는 평탄한 회복이 아닌 산업별 승패 갈림을 명확히 보여주고 있습니다.
| 시점 | 2020=100 |
|---|---|
| 2024년 6월 | 116.1 |
| 2024년 7월 | 111.3 |
| 2024년 8월 | 111.0 |
| 2024년 9월 | 110.9 |
| 2024년 10월 | 114.2 |
| 2024년 11월 | 114.2 |
자료: 통계청 KOSIS · 한국은행 ECOS
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.